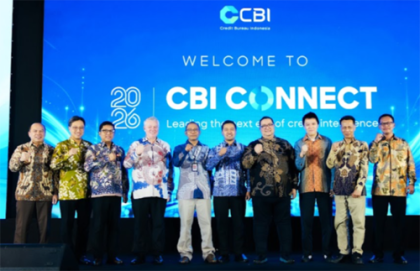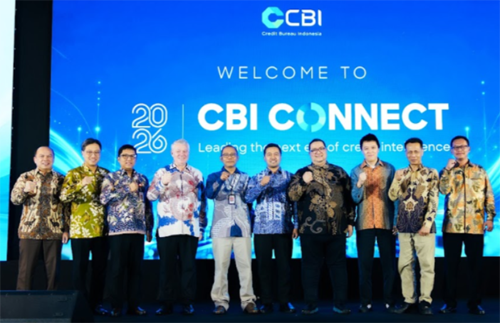
JAKARTA, VISTA.CO.ID – Keterbatasan data pendapatan menjadi salah satu tantangan dalam memperluas akses pembiayaan di Indonesia. Kondisi ini menjadi sorotan utama dalam CBI Connect 2026, forum tahunan yang diselenggarakan PT Credit Bureau Indonesia (CBI) di The St. Regis Jakarta dan dihadiri lebih dari 150 eksekutif senior serta pemangku kepentingan sektor jasa keuangan.
Mengusung tema “Leading the Next Era of Credit Intelligence”, forum tersebut membahas perlunya pendekatan penilaian kredit yang lebih komprehensif agar lembaga keuangan dapat memahami kondisi calon debitur secara lebih utuh, sekaligus menjaga kualitas pembiayaan dan mengelola risiko secara bertanggung jawab.
Salah satu persoalan yang diangkat adalah besarnya proporsi pekerja sektor informal di Indonesia, yang mencapai 59,42% dari total pekerja. Banyak pekerja informal tidak memiliki slip gaji maupun catatan pekerjaan formal, sehingga kemampuan menghasilkan pendapatan mereka tidak selalu dapat dinilai menggunakan metode konvensional.
Tantangan berikutnya berkaitan dengan ketentuan OJK mengenai pinjaman daring berbasis peer-to-peer (P2P) lending melalui SEOJK No. 19/2025 yang berlaku efektif pada 2026. Ketentuan tersebut memperketat batas rasio utang terhadap pendapatan maksimal sebesar 30%, sehingga informasi mengenai penghasilan dan kewajiban keuangan calon peminjam menjadi semakin penting.
Selain itu, data keyakinan konsumen Bank Indonesia yang dikutip dalam materi CBI menunjukkan bahwa konsumen Indonesia rata-rata mengalokasikan 10,5% dari pendapatannya untuk membayar kewajiban utang yang telah dimiliki. Angka tersebut menegaskan bahwa penilaian kelayakan kredit perlu mempertimbangkan kewajiban finansial yang sudah berjalan, bukan hanya besaran pendapatan.
Direktur Analisis Informasi dan Manajemen Krisis Perbankan OJK, Bayu Husodo, menyampaikan apresiasi atas penyelenggaraan forum tersebut sebagai upaya memperkuat kolaborasi dalam ekosistem informasi perkreditan.
“Forum ini diharapkan dapat memperkuat peran Lembaga Pengelola Informasi Perkreditan (LPIP) melalui pengembangan credit intelligence dan pemanfaatan data berkualitas untuk mendukung strategi pengelolaan risiko kredit yang lebih komprehensif,” ujar Bayu.
Ia menambahkan, penguatan informasi kredit juga penting untuk meningkatkan akurasi penilaian kelayakan calon debitur, mengidentifikasi risiko sejak dini, dan memperluas akses pembiayaan bagi UMKM. Dalam konteks tersebut, pengembangan profil UMKM yang terstandardisasi dan transparan menjadi salah satu aspek yang mendapat perhatian.
Pandangan serupa disampaikan ekonom senior Dr. Aviliani yang menjadi pembicara dalam CBI Connect 2026. Ia menilai ketidakpastian ekonomi menuntut lembaga keuangan dan pembuat kebijakan untuk lebih adaptif dalam membaca perubahan kondisi masyarakat.
“Kepastian ke depan adalah ketidakpastian itu sendiri. Hal ini membuat agility dalam pengambilan kebijakan bisnis & publik menjadi sangat penting dan relevan,” kata Aviliani.
Menurutnya, pembangunan ekonomi tidak cukup hanya berfokus pada stabilitas dan pertumbuhan. Pemerataan pendapatan rumah tangga melalui pemberdayaan pekerja sektor informal dan UMKM juga perlu menjadi perhatian, termasuk dalam pengembangan pendekatan penilaian kredit.
“Bagi lembaga keuangan, hal ini membuat kita perlu melihat lebih jauh dari skor biro kredit dan memahami realitas ekonomi debitur secara utuh,” tambahnya.
Untuk menjawab tantangan tersebut, CBI memperkenalkan empat solusi baru, yakni Income Predictor, Enhanced Bureau Alternative Score (EBAS), Skip Tracing, dan Agent Polar. Keempatnya dirancang untuk mendukung estimasi pendapatan, penilaian calon peminjam dengan riwayat kredit terbatas, pencarian informasi kontak debitur, serta analisis portofolio kredit berbasis AI.
Presiden Direktur CBI, Anton K. Adiwibowo, mengatakan pemanfaatan data yang akurat dan sesuai ketentuan dapat membantu lembaga keuangan memperluas jangkauan pembiayaan tanpa mengabaikan pengelolaan risiko.
Melalui CBI Connect 2026, CBI mendorong kolaborasi antara regulator, lembaga keuangan, dan penyedia informasi perkreditan untuk membangun sistem pembiayaan yang lebih inklusif. Dengan pemahaman profil debitur yang lebih menyeluruh, masyarakat dan UMKM yang memiliki potensi ekonomi diharapkan memperoleh kesempatan lebih besar untuk mengakses pembiayaan secara bertanggung jawab. (*/san)